Se agravan los problemas de deudas de las familias: la mora bancaria volvió a crecer y marcó un récord
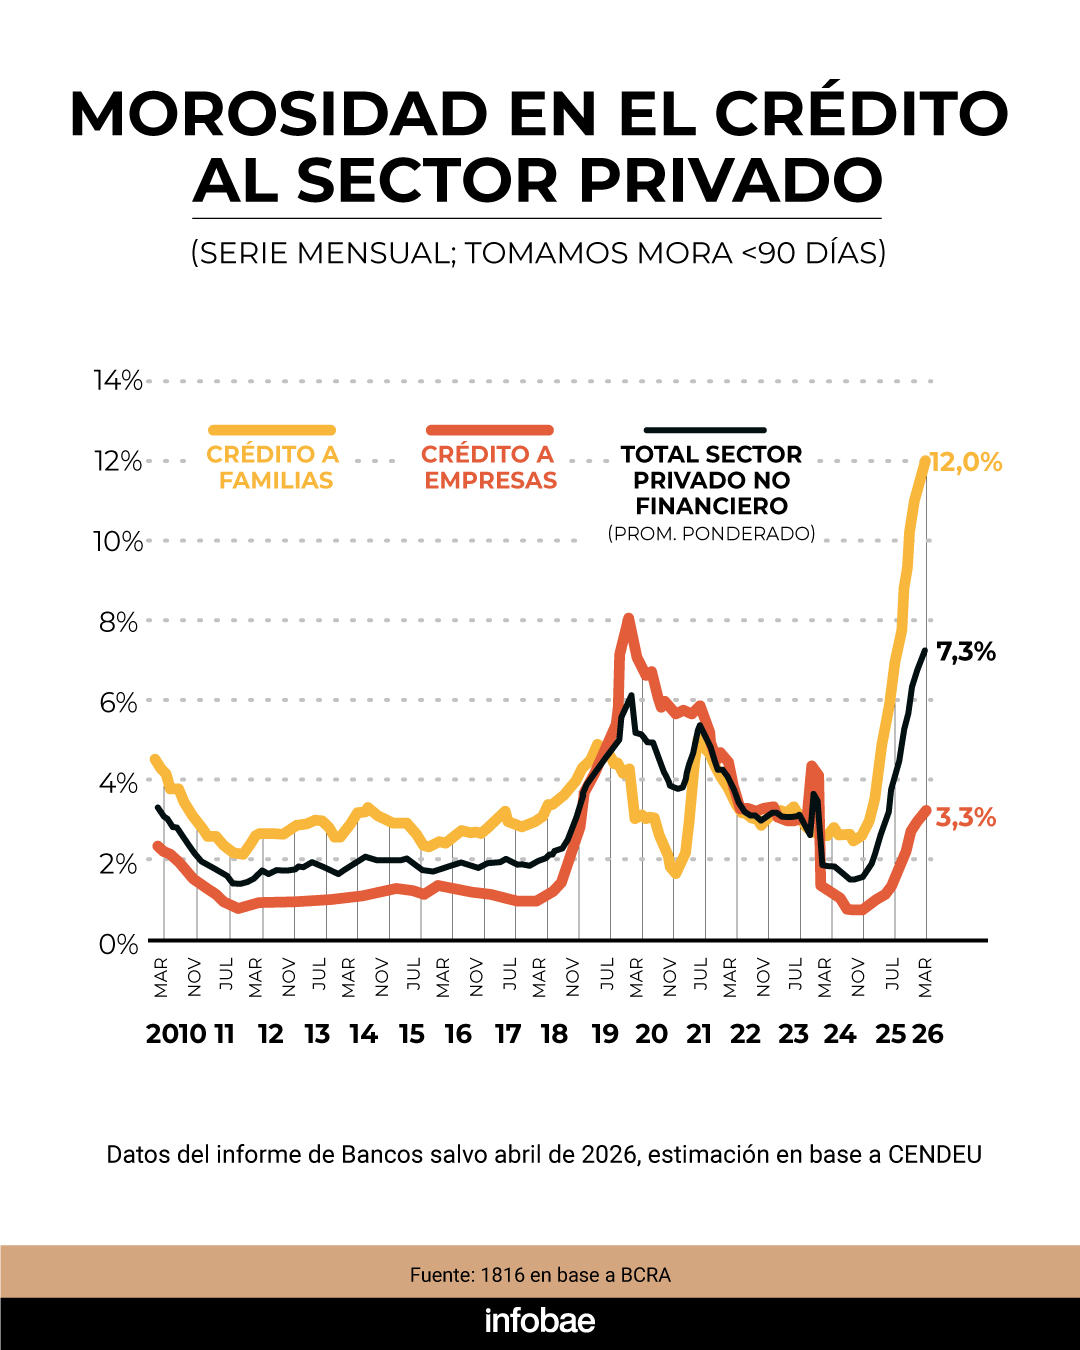
En abril de 2025, la proporción de créditos irregulares en los hogares se ubicaba en 3,7 por ciento. Para abril de 2026, ese porcentaje trepó hasta 12,1 por ciento. Cómo evolucionó la irregularidad entre empresas
La mora de los préstamos bancariosa las familias alcanzó al 12,1% de los créditos en abril y anotó un nuevo máximo en más de 20 años. Además, se triplicó en el último año y creció medio punto en comparación con marzo. Según estimaciones privadas, la cifra de personas con algún crédito en situación irregular ya supera los 5,3 millones.
De acuerdo con el último Informe sobre Bancos elaborado por el Banco Central de la República Argentina (BCRA), el porcentaje de financiamiento al sector privado en situación de atraso llegó al 7,3% en el cuarto mes del año. Esto representa un incremento de 0,3 puntos porcentuales frente a marzo y de 5,1 puntos en comparación con abril de 2025.
El aumento de la morosidad se observó en todos los tipos de entidades financieras, siendo más pronunciado en los préstamos otorgados a familias, donde el índice subió 0,5 puntos en solo un mes y 8,3 unidades porcentuales respecto al índice del cuarto mes del año pasado. En cuanto a la irregularidad de la cartera en las empresas, se incrementó 0,2 p.p. en el mes, hasta totalizar 3,3% en abril (+2,4 p.p. i.a.).
“En los últimos meses viene registrándose una desaceleración en el ritmo de aumento del ratio de irregularidad del crédito los hogares. Este desempeño recoge principalmente el efecto de la evolución de la cartera en situación irregular (numerador), cuyo crecimiento real viene atemperándose gradualmente”, subrayó el informe del BCRA.
En tanto, el segmento de crédito dirigido a hogares muestra dieciocho incrementos mensuales consecutivos en latasa de morosidad, alcanzando niveles que no se registraban desde 2004. En octubre de 2024, la morosidad era de solo 2,5%, valor que se multiplicó casi por cinco en los últimos dieciocho meses, pese a que el Producto Bruto Interno (PBI) mantuvo su crecimiento en ese lapso.
En cuanto a la evolución de la mora en cada línea,los préstamos personales tocaron el 14,9%, lo que refleja una suba de 0,5 puntos porcentuales frente al mes anterior. En los créditos hipotecarios, el índice de irregularidad se ubicó en 1,5%, tras subir 0,1 punto porcentual. Las líneas prendarias registraron un nivel de mora del 7,3%, con una suba de 0,3 puntos. En tarjetas de crédito, la morosidad llegó al 12,5%, mostrando una variación mensual de 0,7 puntos porcentuales respecto a marzo.
“Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, se aceleró el aumento. Si bien todavía es posible que veamos un pico en algún momento del segundo trimestre de 2026, ahora hay motivos para tener dudas sobre el tema”, señaló un informe de la consultora 1816.
En abril, laproporción de familias con deudas impagas en entidades no financieras también subió, alcanzando el 31,5%, frente al 30,7% registrado en marzo y se acopla al fenómeno que se advierte en los bancos.
“Uno de los problemas que tiene el fenómeno de la elevada morosidad es que muchos individuos dejarán de ser ‘sujetos de crédito’ durante un tiempo, limitando la expansión de los préstamos a familias en el futuro inmediato. Según nuestro procesamiento de los datos, hay 5,3 millones de personas con al menos un crédito irregular (es decir, impago hace al menos 90 días), sea con entidades financieras o no financieras, sobre un universo de 20 millones de personas con préstamos”, precisó el reporte.
En síntesis,el 26,7% de las personas con algún tipo de financiamiento presenta al menos un préstamo en situación irregular. “Eso significa que, al menos hasta las elecciones del próximo año (si hay PASO serán en apenas 14 meses), difícilmente el crédito a las familias pueda convertirse en un motor muy relevante de la actividad económica, como lo fue en el segundo semestre 2024 y el primer semestre 2025″, explicó el análisis de 1816.
A propósito de esta problemática, a fines de mayo, desde el sector bancario sostuvieron que el nivel de mora dejó de subir y consideran posible una reactivación del crédito en el corto plazo.
“No diría que está en pleno descenso perosí que se amesetó, que ya no crece. La situación es delicada y requiere mucha cercanía con el cliente, para refinanciar o reestructurar la deuda, apoyados en la estabilidad de la tasa”, señaló Gustavo “Paco” Manríquez, CEO de Banco Supervielle, en el marco del evento AI in Finance - AIFI 2026.
Por otro lado, un relevamiento de la Cámara Argentina Fintech junto al ITBA concluyó: “Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”.
En medio de la premisa de la “motosierra” y la política de ajuste en el gasto público por parte del Gobierno, un informe privado expone la radiografía del Poder Legislativo por cada provincia, desde los gastos por cada congresista hasta el personal que posee.
El ministro habló de “shocks transitorios” para explicar el retroceso de julio. Mencionó restricciones de gas, condiciones climáticas adversas y el Mundial de fútbol.
Se trata de la peor caída en los primeros 31 meses de cualquier gobierno argentino desde 1996. En comparación con el mismo mes del año pasado, en junio cerraron 16.386 empresas, una baja de 3,3%, y el Gobierno suma 28 caídas interanuales consecutivas.
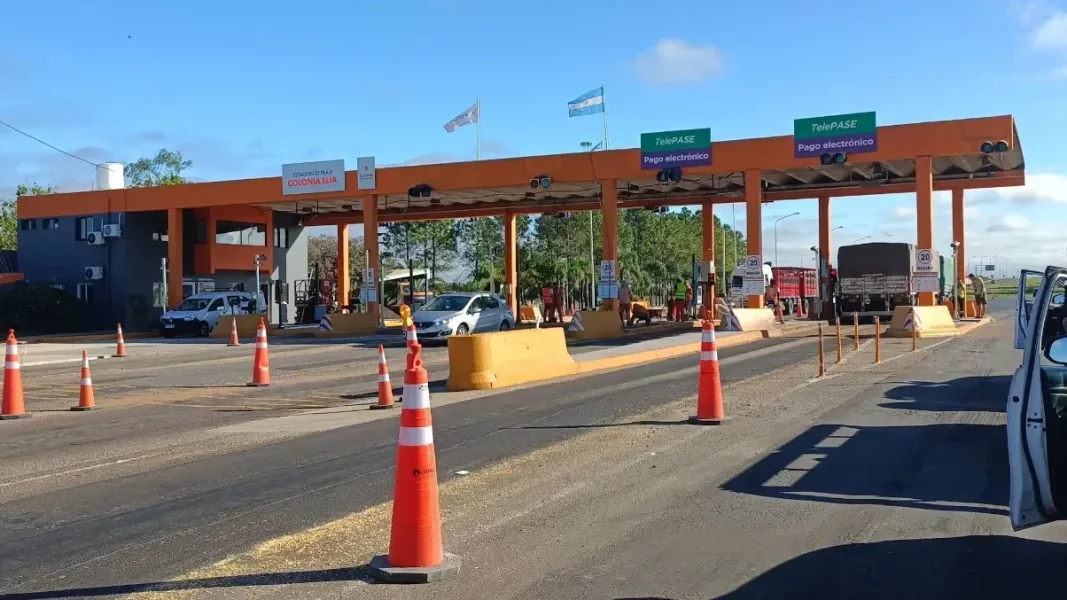
La concesionaria Autovía del Mercosur completó las obras acordadas en el contrato y fue autorizada a aplicar el aumento. No hay pago en efectivo y TelePASE ofrece 50% de descuento.
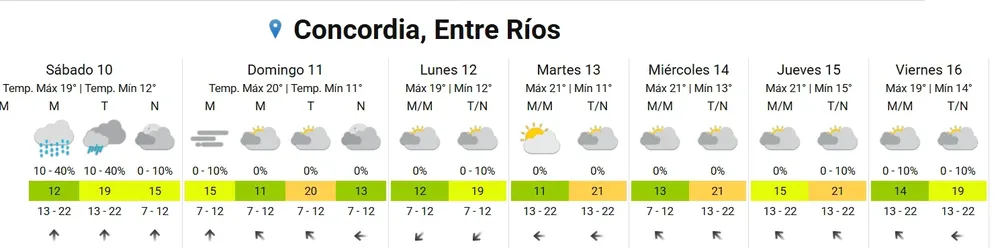
Mientras para el Servicio Metereológico Nacional llovería este lunes en Concordia, para Metereored, estaría inestable pero sin lluvias. Vea aquí los pronóstico, se publica el de METEREORED y el del SMN debajo del mismo. En lo que ambos coinciden es que el resto de la semana estaría exento de lluvias.
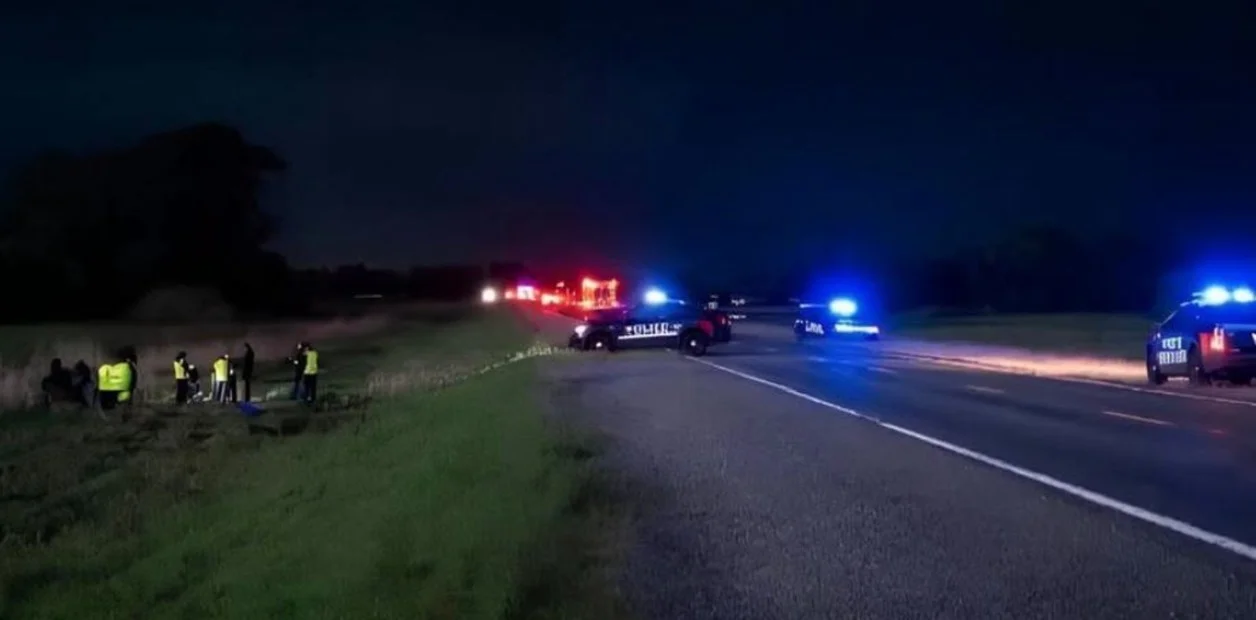
nvestigan si el impacto fue porque la Mondial 110 no tenía luces y el conductor de la Chevrolet S10 no la vio. Perdieron la vida los tres ocupantes de la moto: un joven de 27 años, su pareja y su bebé.
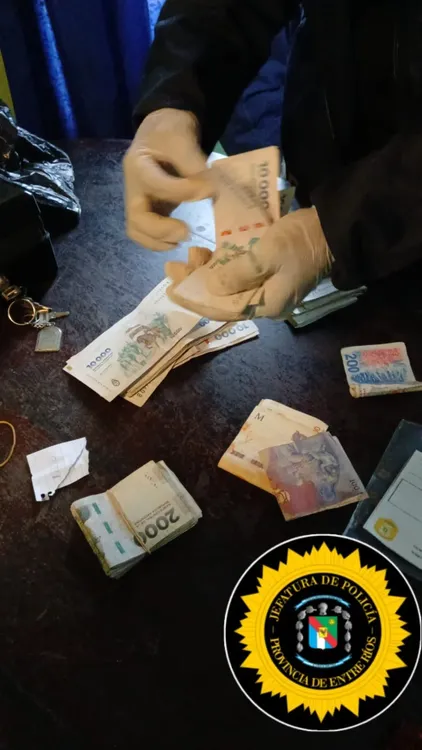
Las crónicas que envía Prensa de la Departamental de Policía de Concordia con la cantidad de personas que son diariamente apresadas por narcomenudeo, nos hace pensar en donde terminan alojando a tantos ciudadanos supuestamente implicados en el tráfico de drogas que se venden como caramelos en los barrios.
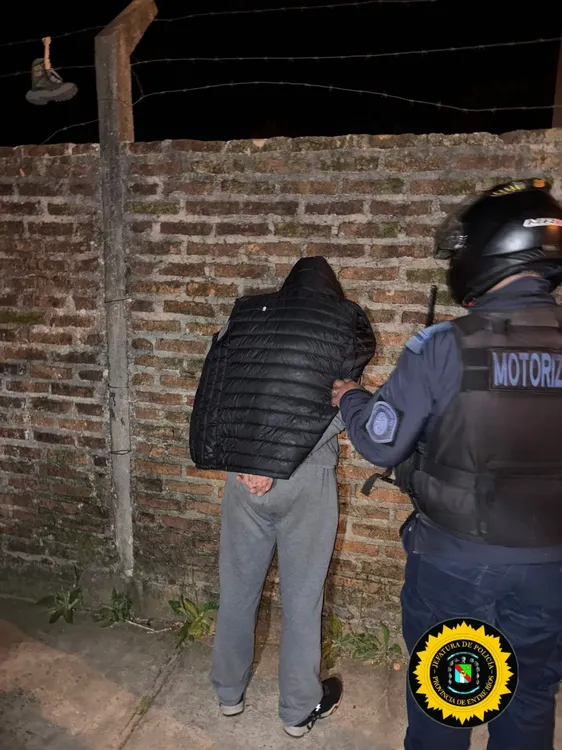
6 bolsitas de cocaína, que no se sabe si eran para consumo personal o para el tráfico, fueron incautadas´por la Policía tras movilizar hasta el lugar a personal de "Drogas Peligrosas", realizar un test de campo y determinar que la substancia no era talco sino cocaína. El motociclista perdió las bolsitas, la moto y lo llevaron detenido.

 TABANO SC